Revolução no boleto: como a reforma tributária vai transformar o custo de morar no Brasil
A promulgação da Emenda Constitucional nº 132/2023 deu início à maior reestruturação tributária do país desde 1988. Para o cidadão comum, parece um tema distante, mas para quem vive em condomínio, o impacto chegará diretamente no bolso. Para entender como navegar nessas águas turbulentas, conversamos com Sergio Paulo, especialista na análise dos efeitos da Lei Geral do IBS, CBS e IS (LC 214/2025) na gestão imobiliária. Nesta entrevista, ele detalha o fim do “custo invisível”, o risco das receitas atípicas e por que o síndico amador perderá espaço no mercado condominial.
O QUE É LEI GERAL DO IBS, CBS e IS
A Lei Geral do IBS, da CBS e do IS (sancionada como Lei Complementar nº 214/2025 após tramitar como PLP 68/2024) é o principal pilar da Reforma Tributária do consumo no Brasil. Ela unifica as regras do novo modelo de IVA Dual (Imposto sobre Valor Agregado) e institui três novos tributos que substituirão os impostos atuais de forma gradual.
- IBS – IMPOSTO SOBRE BENS E SE
O que é: O tributo de competência compartilhada entre Estados e Municípios.
O que ele substitui: O ICMS (estadual) e o ISS (municipal).
Como funciona: Incide sobre a comercialização de mercadorias, direitos e prestação de serviços. Ele adota o princípio do destino, o que significa que o imposto arrecadado fica para o local onde o produto ou serviço é consumido, e não onde foi produzido.
- CBS – CONTRIBUIÇÃO SOBRE BENS E SERVIÇOS
O que é: O tributo de competência da União (Governo Federal).
O que ela substitui: O PIS e a Cofins, além de absorver parte do IPI.
Como funciona: Possui exatamente os mesmos fatos geradores e regras de crédito do IBS. Juntos, IBS e CBS formam o IVA Dual brasileiro, garantindo que as empresas não paguem impostos sobre impostos (não cumulatividade plena).
- IS – IMPOSTO SELETIVO
O que é: Um tributo federal popularmente conhecido como “Imposto do Pecado”. Como funciona: Ele incide de forma extra sobre a produção, extração ou comercialização de bens e serviços que são prejudiciais à saúde ou ao meio ambiente.
Exemplos de aplicação: Cigarros, bebidas alcoólicas, refrigerantes/bebidas açucaradas, veículos poluentes e a extração de minérios (como petróleo e minério de ferro).
ECONOMIZE COM INTELIGÊNCIA: DESCUBRA COMO A GESTÃO DE ALTA PERFORMANCE PODE BLINDAR O SEU CONDOMÍNIO CONTRA O AUMENTO DE CUSTOS
Jornalista da Revista dos Condomínios: Sergio, para começarmos, qual é a magnitude real dessa mudança para um condomínio comum? Estamos falando apenas de uma troca de nomes de impostos?
Sergio Paulo: De forma alguma. A promulgação da Emenda Constitucional nº 132/2023 e sua regulamentação pelas Leis Complementares nº 214/2025 e nº 227/2026 não representam uma mera atualização cadastral ou mudança de siglas. Estamos diante de uma reavaliação completa das estruturas de custos, da contabilidade fiscal e das relações contratuais que regem a vida em comunidade. O ponto central desta mudança é uma dicotomia jurídica e econômica: por um lado, o Art. 26 da LC 214/2025 estabelece que o condomínio edilício não é um contribuinte habitual do novo sistema (IBS e CBS) e, portanto, não pagará esses impostos diretamente sobre as cotas mensais. Por outro lado, ele sofrerá um “repasse indireto” brutal. Como os condomínios são legalmente classificados como consumidores finais não contribuintes, eles absorverão todo o aumento da carga tributária que recairá sobre os prestadores de serviços, como segurança, limpeza e manutenção, sem possuir qualquer mecanismo legal para abater esses créditos. É o fim do “custo invisível” e o início de uma transparência sobre o aumento dos custos.
Jornalista da RDC: O senhor menciona um aumento significativo. O que exatamente causa essa distorção entre o que se paga hoje e o que o novo “IVA Dual” trará para o boleto do morador?
Sergio Paulo: Para entender o salto, precisamos olhar para as entranhas do nosso sistema atual, que é fragmentado e ineficiente. Hoje, a carga tributária sobre serviços essenciais, como portaria e limpeza, é composta por PIS e COFINS (geralmente 3,65% no lucro presumido) e o ISS municipal, que varia de 2% a 5%. Isso resulta em uma carga nominal total entre 5,65% e 8,65%. Com a implementação do IVA Dual (CBS federal + IBS estadual/municipal), a alíquota padrão projetada pelo Ministério da Fazenda situa-se entre 26% e 28%. Embora o novo sistema prometa o fim do “efeito cascata” (tributo sobre tributo) para as empresas, ele cria um gargalo intransponível para o setor de serviços e, consequentemente, para os condomínios.
Jornalista da RDC: Por que o setor de serviços, especificamente, é o mais atingido se a ideia da reforma é justamente a não cumulatividade plena?
Sergio Paulo: Esse é o “nó” da questão para o gestor condominial. Nas empresas de facilities e segurança, a mão de obra corresponde a 60% a 75% dos custos totais. No novo sistema de IVA, o crédito tributário é gerado na aquisição de insumos, mas a folha de salários não gera crédito de IBS ou CBS para a empresa prestadora. Como essas empresas possuem margens operacionais relativamente baixas (entre 8% e 15%), o novo IVA representa mais que o triplo da carga tributária anterior. Sem créditos para compensar, a elevação do custo tributário é absoluta e relevante. A consequência direta é inevitável: a pressão para o repasse integral desse custo para o condomínio contratante. Estimamos que, ao final da transição em 2033, esse ajuste tributário possa elevar as cotas condominiais em até 30%.
SAIA NA FRENTE: O MAPA DA MINA PARA TRANSFORMAR A REFORMA TRIBUTÁRIA EM OPORTUNIDADE DE GESTÃO
Jornalista da RDC: Sergio, olhando para esse cenário de 26% a 28% de imposto, o condomínio fica tecnicamente de “mãos atadas” por ser o consumidor final?
Sergio Paulo: De certa forma, sim, sob a ótica puramente fiscal. A vedação ao aproveitamento de créditos é explícita: o Artigo 26 da Lei Complementar nº 214/2025 estabelece que o condomínio edilício não possui personalidade jurídica tributária para fins de compensação. Isso significa que o condomínio incorpora o IVA (IBS e CBS) embutido em materiais, energia, água e, principalmente, nos pesados contratos de serviços terceirizados, sem qualquer mecanismo de recuperação. Diferente de uma empresa comercial, o condomínio não “repassa” o custo a um cliente final para lucrar; ele apenas realiza o rateio de despesas comuns entre os coproprietários. Entretanto, é exatamente aqui que a gestão de alta performance separa os síndicos preparados dos amadores. O gestor que se antecipa não se limita a aceitar passivamente o aumento; ele transforma a nova burocracia em uma ferramenta de auditoria.
O novo modelo traz um ganho de transparência inédito: cada nota fiscal eletrônica deverá destacar o valor exato do IBS e da CBS. Isso permite que o condomínio identifique a carga tributária real de cada fornecedor, abrindo espaço para uma governança fiscal ativa.
Jornalista: O senhor mencionou que essa transparência permite avaliar a contratação de empresas do Simples Nacional. Como essa estratégia funciona na prática para reduzir o boleto?
Sergio Paulo: Essa é uma “janela” estratégica importante. As empresas optantes pelo Simples Nacional recolhem seus tributos por meio de uma alíquota única sobre o faturamento, que já engloba o que virá a ser o IVA Dual. Elas não operam no sistema de débito e crédito pleno.
Para o condomínio, contratar um prestador de serviços menor, que esteja dentro do limite de faturamento de R$ 4,8 milhões do Simples, pode resultar em um custo final menor, já que a carga tributária embutida no preço tende a ser mais estável do que a de uma grande empresa tributada pelo Lucro Real com 28% de IVA. Contudo, é uma análise que exige critério, pois empresas maiores podem ter ganhos de escala que compensam o imposto.
BLINDAGEM PATRIMONIAL: O ESCUDO JURÍDICO E A COMUNICAÇÃO ESTRATÉGICA PARA UMA TRANSIÇÃO SEM SOBRESSALTOS
Jornalista da RDC: Além da escolha criteriosa dos fornecedores, como o síndico deve conduzir a renegociação dos contratos atuais para evitar abusos nos repasses de custos? Sergio Paulo: A renegociação contratual não deve ser um processo intuitivo. O trabalho dos assessores jurídicos especializados será vital nesse novo ecossistema. A premissa de ouro é: não se deve aceitar reajustes lineares baseados em estimativas genéricas ou pressões de mercado sem embasamento técnico. A estratégia mais eficaz e justa para ambas as partes é a implementação das chamadas cláusulas de variação tributária (VAT escalation clauses).
Estes dispositivos contratuais devem ser redigidos para prever o reajuste automático — seja para cima ou para baixo — sempre que houver uma alteração na carga tributária oficial. O parâmetro para esse ajuste não deve ser o desejo do fornecedor, mas sim a alíquota de IVA (CBS e IBS) publicada pelo Comitê Gestor do IBS. Essa metodologia protege o condomínio contra o que chamamos de “anúncios alarmistas” de aumentos repentinos, garantindo que o repasse de custos seja estritamente condizente com o cronograma gradual de transição imposto pela legislação.
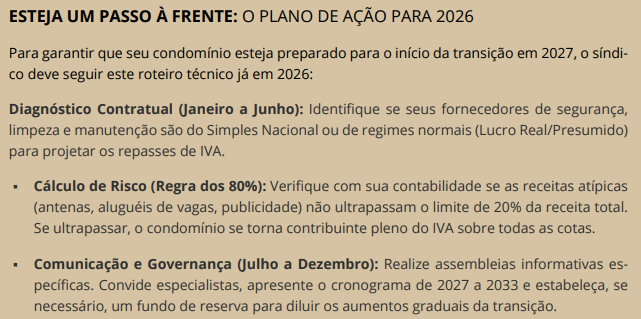
Jornalista: Sérgio, o senhor mencionou a possibilidade de um aumento de até 20% na cota condominial até 2033. Como gerir essa expectativa sem gerar pânico em uma assembleia? Sergio Paulo: Este é, talvez, o maior desafio do gestor de alta performance: o combate à desinformação. O segredo para manter a harmonia reside em traduzir essa complexidade técnica em dados palatáveis e transparentes para o condômino. O primeiro passo é neutralizar o mito de que os condomínios não serão impactados apenas por não serem contribuintes diretos. Para evitar o desgaste político, o gestor deve adotar uma comunicação ativa, realizando assembleias específicas e utilizando notas explicativas detalhadas nas prestações de contas mensais. É fundamental apresentar um cronograma claro, demonstrando que o impacto não será imediato nem abrupto. Em 2026, por exemplo, viveremos apenas um período de testes operacionais sem efeito financeiro real.
O aumento começará de forma suave em 2027, com a entrada da CBS a 8% e a extinção simultânea do PIS/ COFINS. Essa transparência, apoiada por registros em atas e o convite a especialistas, constrói uma relação de confiança absoluta entre a gestão e os moradores.
Jornalista: Essa preparação inclui mudanças imediatas no planejamento orçamentário do condomínio?
Sergio Paulo: Com certeza. A gestão preventiva exige que o síndico comece, já em 2026, a realizar um diagnóstico completo dos contratos e das receitas atípicas para identificar riscos de desenquadramento fiscal. Mais do que isso, é prudente considerar a criação de um fundo de reserva específico voltado para absorver os aumentos anuais de custo que ocorrerão durante a transição do IBS entre 2029 e 2032. Ao planejar a absorção desses impactos financeiros de forma diluída, o síndico evita a necessidade de “cotas extras” emergenciais no futuro, o que preserva não apenas o patrimônio financeiro do condomínio, mas também o valor de mercado das unidades e a paz social. A Reforma Tributária não é apenas um desafio fiscal, é uma oportunidade para elevar o padrão da governança condominial no Brasil.
SEGURANÇA JURÍDICA E EQUILÍBRIO ECONÔMICO: COMO AS “VAT CLAUSES” VÃO BLINDAR O CAIXA DO CONDOMÍNIO
Jornalista: Sergio, essa transparência que o novo sistema promete trazer com o destaque do imposto nas notas fiscais pode realmente ajudar o síndico na renegociação de contratos antigos?
Sergio Paulo: Certamente. A Reforma Tributária não é apenas uma mudança de alíquotas, ela forçará uma revisão profunda e compulsória de todos os contratos vigentes no ecossistema condominial. As empresas prestadoras de serviços já estão se preparando para acionar cláusulas de reequilíbrio econômico-financeiro, uma vez que o custo tributário delas pode mais do que triplicar.
Nesse cenário, o papel do síndico e, fundamentalmente, de seu assessor jurídico, será garantir que esses reajustes não sejam baseados em estimativas alarmistas ou genéricas. A estratégia correta para os novos contratos é a inclusão das chamadas “cláusulas de variação tributária” (VAT escalation clauses). Esses dispositivos devem especificar com clareza a alíquota vigente (IBS e CBS) na assinatura e definir um indexador oficial de majoração futura — como as alíquotas publicadas pelo Comitê Gestor do IBS, para evitar qualquer surpresa ou subjetividade no orçamento anual.
Jornalista: O setor de serviços, que é o coração das despesas de um condomínio, será o mais pressionado. Como as empresas devem se comportar?
Sergio Paulo: Para os prestadores de serviços que não estão no Simples Nacional, o impacto é direto, pois salários não geram crédito de IVA. Por isso, o síndico deve exigir que as empresas apresentem transparência total em suas planilhas de custos. ” A reestruturação societária dos fornecedores pode até ser uma saída para otimizar tributos em áreas de manutenção, mas para o condomínio, o que importa é a previsibilidade contratual. O gestor precisa de um contrato que “respire” conforme a legislação tributária evolui, garantindo o equilíbrio para ambas as partes.
RUMO A 2033: O CRONOGRAMA DE TRANSIÇÃO QUE EXIGE UM NOVO PLANEJAMENTO FINANCEIRO HOJE
Jornalista: O cronograma de implementação total vai até 2033. Há tempo real para o morador se preparar ou o “susto” no boleto será imediato já no próximo ano?
Sergio Paulo: O impacto será escalonado, funcionando como uma escada que sobe anualmente, o que permite uma adaptação estratégica se houver governança. Em 2026, teremos apenas um período de testes: as alíquotas serão simbólicas (0,1% para o IBS e 0,9% para a CBS), servindo apenas para adaptação de sistemas e ERPs das administradoras. O primeiro impacto financeiro real ocorre em 2027, quando a CBS federal entra em vigor (estimada em 8%) e o PIS/ COFINS é extinto.
A partir daí, entramos em uma fase crítica: entre 2029 e 2032, veremos o ISS e o ICMS serem reduzidos em 1/10 ao ano, enquanto o novo IBS estadual e municipal cresce na mesma proporção. Esse é o período de maior pressão inflacionária sobre os serviços de portaria e limpeza. O aumento não será um evento único, mas uma progressão constante até a implementação plena em 2033.
Jornalista: Diante desse “efeito escada”, qual deve ser a postura imediata do conselho fiscal e do síndico?
Sergio Paulo: O gestor precisa usar esse horizonte de sete anos para criar um plano de ação robusto. Recomendo fortemente que os condomínios considerem, já nos próximos anos, a criação de um fundo de reserva específico para a transição tributária. Esperar por 2033 para ajustar as contas é condenar o condomínio a um choque financeiro severo e imediato que poderia ter sido diluído ao longo de quase uma década. O plano deve incluir diagnósticos contratuais semestrais e auditorias preventivas para monitorar o repasse das alíquotas. A meta é evitar o desgaste político e a necessidade de “cotas extras” emergenciais.
A transparência na comunicação, através de notas explicativas nas prestações de contas, será a única forma de o morador compreender que o aumento no boleto não é má gestão, mas uma mudança estrutural na carga tributária do país.
ALERTA DE RISCO FISCAL: NÃO DEIXE AS RECEITAS EXTRAS TRANSFORMAREM SEU CONDOMÍNIO EM UMA EMPRESA
Jornalista: Além do aumento nos serviços, existe um “perigo escondido” para condomínios que buscam receitas extras, como aluguel de topo para antenas de telefonia ou fachadas para publicidade?
Sergio Paulo: Esse é, sem dúvida, o ponto que mais me preocupa na nova legislação. É o que chamo tecnicamente de “Regra dos 80%”, baseada no §1º do Art. 26 da LC 214/2025. Muitos condomínios buscam locar topos de prédios para antenas, ceder fachadas para painéis publicitários ou até alugar vagas de garagem para terceiros a fim de abater o valor da cota mensal. O perigo é que, se o condomínio obtiver mais de 20% de sua receita total através dessas atividades atípicas, ele perde automaticamente a condição de “não contribuinte”. Na prática, ele passaria a ser tributado sobre a totalidade de suas receitas, incluindo as cotas ordinárias pagas pelos moradores, que passariam a sofrer incidência de IBS e CBS.
Jornalista: Quais seriam as consequências práticas dessa mudança de status para a administração do dia a dia?
Sergio Paulo: Seria uma transformação radical e onerosa. O condomínio deixaria de ser um simples ente de rateio de despesas para se tornar, para fins fiscais, uma empresa comum. Isso implica em uma explosão de obrigações acessórias: o condomínio passaria a ter a obrigatoriedade de emitir NF-e para todas as suas receitas, realizar a apuração mensal do imposto via Escrituração Fiscal Digital (EFD-IVA) e estaria sujeito a uma fiscalização tributária rigorosa da Receita Federal e do Comitê Gestor do IBS. A gestão contábil teria que ser absoluta. O síndico precisará de uma auditoria preventiva constante para garantir que essas receitas acessórias nunca cruzem a fronteira dos 20%, sob pena de inviabilizar financeiramente a economia do condomínio e gerar um passivo tributário impagável.
VALORIZE SEU PATRIMÔNIO: TRANSFORMANDO A BUROCRACIA EM TRANSPARÊNCIA E SEGURANÇA JURÍDICA
Jornalista: Sergio, diante de um cenário técnico tão denso e de impactos financeiros tão latentes, o que muda definitivamente no perfil de quem administra o condomínio? O “síndico morador” tradicional ainda tem espaço nesse novo Brasil tributário?
Sergio Paulo: O espaço para o amadorismo e para a gestão baseada apenas na intuição acabou. O cenário imposto pela EC 132/2023 exige que o gestor agora seja de “alta performance”. Ele precisa ter uma compreensão técnica básica da mecânica do IVA Dual (IBS e CBS) e, principalmente, ter a visão estratégica para antecipar os impactos financeiros nos contratos de prestação de serviços continuados muito antes do início da transição em 2027. A função do síndico hoje vai muito além de conferir pastas ou gerenciar conflitos de vizinhança; ele deve ser um estrategista de dados. Sua missão agora inclui neutralizar a desinformação interna e evitar anúncios alarmistas que possam desestabilizar a harmonia do condomínio. Isso só se faz através de orçamentos tecnicamente claros, notas explicativas detalhadas e uma capacidade de auditoria preventiva que identifique riscos antes que eles se tornem multas ou aumentos incontroláveis.
ESTRATÉGIAS VENCEDORAS: A ENGENHARIA FINANCEIRA PARA MITIGAR OS CUSTOS DO IVA
Jornalista: Quais são as estratégias práticas e imediatas que os conselhos e síndicos devem adotar para mitigar esse aumento de custos?
Sergio Paulo: Existem três frentes fundamentais. Primeiro, é vital realizar um diagnóstico minucioso dos contratos atuais. O gestor precisa saber o regime tributário de cada fornecedor: se é Simples Nacional, Lucro Presumido ou Lucro Real. Essa informação é crucial porque fornecedores do Simples Nacional podem representar um impacto menor no IVA para o condomínio consumidor final. Segundo, a renegociação jurídica. É essencial implementar as “cláusulas de variação tributária” (VAT escalation clauses), que garantem que o preço do serviço seja ajustado apenas na medida exata da variação da carga tributária oficial, protegendo o condomínio de repasses abusivos. Por fim, temos o desafio de manter os condôminos informados das mudanças e os possíveis impactos nos custos condominiais. O sindico precisará promover reuniões ou palestras com especialistas, para levar esse conhecimento à comunidade.
CONSELHO DE ESPECIALISTA: A TRANSPARÊNCIA COMO FERRAMENTA DE HARMONIA CONDOMINIAL
Jornalista: Para encerrar, qual o seu conselho final para os milhões de moradores que estão preocupados com o aumento inevitável do boleto nos próximos anos?
Sergio Paulo: O meu conselho é: exijam transparência radical. Embora o novo modelo traga desafios de custo, ele traz um benefício histórico que é a clareza. Pela primeira vez, cada nota fiscal eletrônica destaca exatamente quanto de imposto está sendo pago pelo condomínio. O morador deve assumir um papel ativo, acompanhando os relatórios periódicos do síndico e verificando se a gestão está monitorando a carga tributária embutida em cada contratação. A Reforma Tributária é, sem dúvida, um desafio fiscal imenso, mas com uma governança ativa, softwares adequados e assessoria jurídica qualificada, é perfeitamente possível atravessar essa transição de sete anos protegendo o patrimônio imobiliário e a harmonia financeira da convivência em condomínio.
SERGIO PAULO Contador e Auditor Independente, com mais de 30 anos de experiencia profissional. Sócio da Indep Auditores Independentes. Membro da Comissão de Contabilidade Condominial do CRC-RJ, Membro da Comissão de Gestão Condominial da OAB-RJ (Barra da Tijuca) e Membro Consultivo Comissão de Direito Imobiliário da Associação Brasileira de Advogados (ABA – Nacional).
About the Author